Blog

  • Potřebujete jen rychlé grafické výpočty

    Potřebujete jen rychlé grafické výpočty


    Určitě Vás to už napadlo. Neříkejte, že ne. Počítačům rozumíte a baví Vás. Ale do těžby kryptoměny ? Že byste to nezvládl? Jistěže to chce nějaký základ vědomostí. Ale Vy že takový základ nemáte? Nebo se domníváte, že Vám chybí počáteční kapitál? A už jste se někde pídil po odpovědích na své otázky? Nebo zatím jen tak spekulujete a hledáte výmluvy?

    Nejprve jděte po informacích.
    Vezměte to pěkně od začátku. Když se o něco začnu zajímat, získávám informace. Začněte je tedy získávat.

    • Co vlastně znamená termín kryptoměna?
    • V čem spočívá její podstata?
    • Je více druhů kryptoměny?
    • Jak funguje její oběh?
    • Kde a jakým způsobem se dá získat?
    • Co potřebuji k tomu, abych se mohl stát úspěšným těžařem?
    • Bude mě to vůbec bavit?

    dolarový terč

    To je rázem otázek, viďte? Začněte tedy hledat odpovědi. Zjistíte spoustu zajímavostí a věřte, nebo ne, určitě Vás tato netradiční a poměrně mladá aktivita vtáhne do svých sítí. A pokud budete lapen, začnete se zajímat o to, zda Váš počítačový stroj tuto aktivitu zvládne. V takovém případě si vezměte na pomoc, např. zcash těžební kalkulačku, která Vám bude v začátcích velmi nápomocna.

    Nakonec budete přesvědčen o tom, že zcash těžbu můžete zahájit s GPU systémem, protože na rychlých výpočtech v grafické kartě opravdu záleží. Cožpak jste si nevšiml, že na trhu ubylo grafických karet? Že výrobci museli sebou hodit, aby doplnili prázdné regály? Čím to asi bylo způsobeno? Otázka to je pouze řečnická.

    uzamčená kryptoměna

    Pusťte se do obnovy Vašeho počítačového systému.
    Pokud máte jasno, že Vaše zařízení potřebuje nějaké úpravy, a Vy jste přesvědčen o tom, že těžit zcash začnete, potom se chopte nových komponentů a instalujte speciální software! A v podstatě není nic, co by Vám bránilo v těžbě.
    Už asi nečekáte na nic, viďte? Jste rozhodnutý!
  • Potřebujete jen rychlé grafické výpočty

    Potřebujete jen rychlé grafické výpočty


    Určitě Vás to už napadlo. Neříkejte, že ne. Počítačům rozumíte a baví Vás. Ale do těžby kryptoměny ? Že byste to nezvládl? Jistěže to chce nějaký základ vědomostí. Ale Vy že takový základ nemáte? Nebo se domníváte, že Vám chybí počáteční kapitál? A už jste se někde pídil po odpovědích na své otázky? Nebo zatím jen tak spekulujete a hledáte výmluvy?

    Nejprve jděte po informacích.
    Vezměte to pěkně od začátku. Když se o něco začnu zajímat, získávám informace. Začněte je tedy získávat.

    • Co vlastně znamená termín kryptoměna?
    • V čem spočívá její podstata?
    • Je více druhů kryptoměny?
    • Jak funguje její oběh?
    • Kde a jakým způsobem se dá získat?
    • Co potřebuji k tomu, abych se mohl stát úspěšným těžařem?
    • Bude mě to vůbec bavit?

    dolarový terč

    To je rázem otázek, viďte? Začněte tedy hledat odpovědi. Zjistíte spoustu zajímavostí a věřte, nebo ne, určitě Vás tato netradiční a poměrně mladá aktivita vtáhne do svých sítí. A pokud budete lapen, začnete se zajímat o to, zda Váš počítačový stroj tuto aktivitu zvládne. V takovém případě si vezměte na pomoc, např. zcash těžební kalkulačku, která Vám bude v začátcích velmi nápomocna.

    Nakonec budete přesvědčen o tom, že zcash těžbu můžete zahájit s GPU systémem, protože na rychlých výpočtech v grafické kartě opravdu záleží. Cožpak jste si nevšiml, že na trhu ubylo grafických karet? Že výrobci museli sebou hodit, aby doplnili prázdné regály? Čím to asi bylo způsobeno? Otázka to je pouze řečnická.

    uzamčená kryptoměna

    Pusťte se do obnovy Vašeho počítačového systému.
    Pokud máte jasno, že Vaše zařízení potřebuje nějaké úpravy, a Vy jste přesvědčen o tom, že těžit zcash začnete, potom se chopte nových komponentů a instalujte speciální software! A v podstatě není nic, co by Vám bránilo v těžbě.
    Už asi nečekáte na nic, viďte? Jste rozhodnutý!
  • Potřebujete jen rychlé grafické výpočty

    Potřebujete jen rychlé grafické výpočty


    Určitě Vás to už napadlo. Neříkejte, že ne. Počítačům rozumíte a baví Vás. Ale do těžby kryptoměny ? Že byste to nezvládl? Jistěže to chce nějaký základ vědomostí. Ale Vy že takový základ nemáte? Nebo se domníváte, že Vám chybí počáteční kapitál? A už jste se někde pídil po odpovědích na své otázky? Nebo zatím jen tak spekulujete a hledáte výmluvy?

    Nejprve jděte po informacích.
    Vezměte to pěkně od začátku. Když se o něco začnu zajímat, získávám informace. Začněte je tedy získávat.

    • Co vlastně znamená termín kryptoměna?
    • V čem spočívá její podstata?
    • Je více druhů kryptoměny?
    • Jak funguje její oběh?
    • Kde a jakým způsobem se dá získat?
    • Co potřebuji k tomu, abych se mohl stát úspěšným těžařem?
    • Bude mě to vůbec bavit?

    dolarový terč

    To je rázem otázek, viďte? Začněte tedy hledat odpovědi. Zjistíte spoustu zajímavostí a věřte, nebo ne, určitě Vás tato netradiční a poměrně mladá aktivita vtáhne do svých sítí. A pokud budete lapen, začnete se zajímat o to, zda Váš počítačový stroj tuto aktivitu zvládne. V takovém případě si vezměte na pomoc, např. zcash těžební kalkulačku, která Vám bude v začátcích velmi nápomocna.

    Nakonec budete přesvědčen o tom, že zcash těžbu můžete zahájit s GPU systémem, protože na rychlých výpočtech v grafické kartě opravdu záleží. Cožpak jste si nevšiml, že na trhu ubylo grafických karet? Že výrobci museli sebou hodit, aby doplnili prázdné regály? Čím to asi bylo způsobeno? Otázka to je pouze řečnická.

    uzamčená kryptoměna

    Pusťte se do obnovy Vašeho počítačového systému.
    Pokud máte jasno, že Vaše zařízení potřebuje nějaké úpravy, a Vy jste přesvědčen o tom, že těžit zcash začnete, potom se chopte nových komponentů a instalujte speciální software! A v podstatě není nic, co by Vám bránilo v těžbě.
    Už asi nečekáte na nic, viďte? Jste rozhodnutý!

  • Úvěr aneb co je dobré vědět

    Úvěr aneb co je dobré vědět


    Podstatnou otázkou je, zda opravdu je úvěr nezbytností. Jedná se o závazek v rámci splácení a samozřejmě je pro každého jedince nesoucí značnou zodpovědnost. Prioritní je, učinit rozhodnutí před samotnou žádostí o úvěr, na co chceme a potřebujeme si vzít úvěr. Proč je aktuálně nezbytnou záležitostí. Jestli je opravdu jediným a správným řešením. A zejména je nutné vědět, jaký úvěr konkrétně je efektivní.
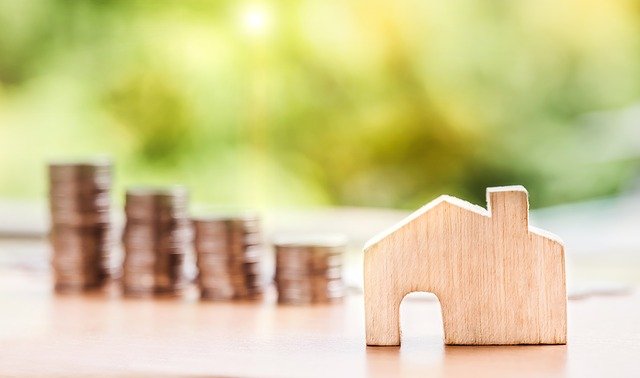
    mince za domečkem
    K dispozici je hned několik druhů úvěrů, kdy každý představuje odlišné náklady i jiné využití pro klienta. Nejznámější a jeden z nejvíce využívaných je hypoteční úvěr, díky kterému tak lze získat vlastní bydlení neboli vlastní střechu nad hlavou v co možná nejkratším časovém termínu. Pro většinu je jedinou možností k vysněné cestě vidiny vlastního domku či bytu. Stejně tak je i bankovní hypoteční úvěr mnohdy jedinou reálnou možností pro rekonstrukci domku apod. Druhou variantou je spotřebitelský úvěr, jenž je velmi žádaný a oblíbený. Tento typ úvěru je vhodný pro pořízení vlastního automobilu apod.

    Jestliže však se jedná o ocitnutí se v situaci, kdy aktuálně je potřeba získání jen menší finanční částky, je v tomto případě lepší variantou využití kontokorentu či využití úvěru z kreditní karty.
    kreditky v peněžence
    Pozor na úrok a RPSN! Rozdíl je podstatný

    Pro mnohé je stále zásadní pouze úroková sazba, dle které se orientují a vybírají adekvátní úvěr. Dlouhodobě je tak pro většinu populace zažitá právě jen úroková sazba. Část populace žije v domnění, že úroková sazba a RPSN je jedno a totéž. Skutečnost je však jiná!

    RPSN neboli roční procentní sazba nákladů za úvěr je zřetelným souhrnem veškerých nákladů souvisejících s úvěrem a vyjádřeno v procentech za kalendářní rok. Oproti tomu úrok značí hodnotu peněz, tj. jde pouze o určitou část nákladů úvěru. Logicky z toho vyplývá, že by měl úrok zahrnovat převažující část nákladů úvěru. Není tomu však vždy. Lze se shledat dokonce i s úmyslným snížením úrokové sazby, aby zdánlivě byla vyzdvihnuta výhodnodnost. Nicméně však na druhé straně jsou uplatňovány mnohem vyšší ostatní poplatky, které ani mnohdy klient v rámci úvěru nepotřebuje či nebude využívat.

    Úvěr coby volba pro refinancování nebo konsolidaci

    Vzít si úvěr je dnes zcela běžné, aniž bychom si za to chtěli něco koupit či pořídit. Lze využít reálné možnosti v rámci vzetí si úvěru na zaplacení staršího. V tomto případě se jedná o refinancování. A co je podstatné?! Refinancování je vždy jistotou pro získání nového úvěru za lepších podmínek, než je tomu v případě toho stávajícího.

    Úvěr je třeba si vzít zejména na věci v rámci dlouhodobého charakteru neboli životnosti. Jestliže je z jakéhokoliv důvodu nereálný bankovní úvěr, vždy je k dispozici možno využít reálnou a efektivní finanční nabídku